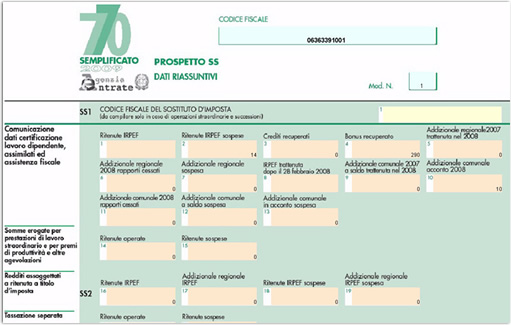
Con la scheda informativa del 770 abbiamo sottolineato che si tratta di un modello di dichiarazione dei redditi per i sostituti d’imposta che devono usarlo per certificare ritenute operate, crediti e compensazioni, relative a diverse tipologie di redditi.
Come abbiamo già visto anche per gli altri modelli di dichiarazione, cerchiamo di capire chi è tenuto alla presentazione del modello 770 ordinario.
Devono presentare il 770 ordinario i sostituti d’imposta che hanno corrisposto somme soggette a ritenuta alla fonte sui redditi di capitale, compensi per avviamento commerciale, contributi ad enti pubblici e privati, riscatti da contratti di assicurazione vita, premi legati a proventi finanziai, utili collegati a partecipazioni in società di capitali e redditi diversi.
Quindi devono presentare il 770 ordinario sia le società di capitali e gli enti commerciali ad esse equiparate che risiedono nel territorio dello Stato, gli enti non commerciali compresi gli enti pubblici, le associazioni non riconosciute, le società e gli enti di ogni tipo, i trust, i condomini, le società di persone fatte da residenti nel territorio dello Stato, le società e le associazioni senza personalità giuridica, i gruppi europei d’interesse economico, le persone fisiche che esercitano arti e professioni, le amministrazioni si stato, i curatori fallimentari.


